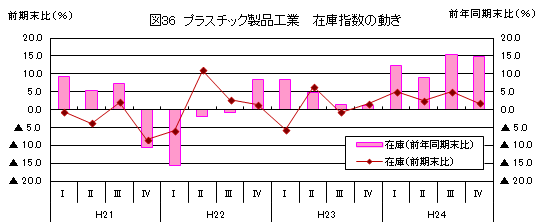
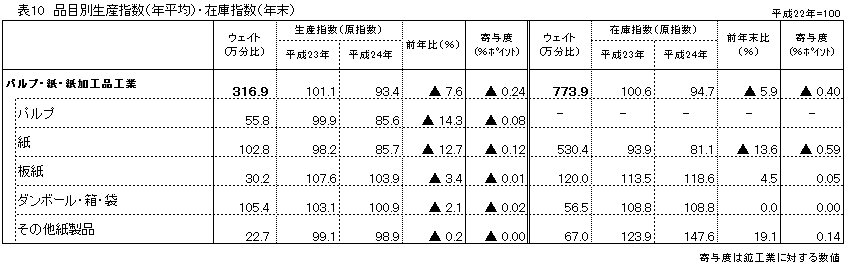
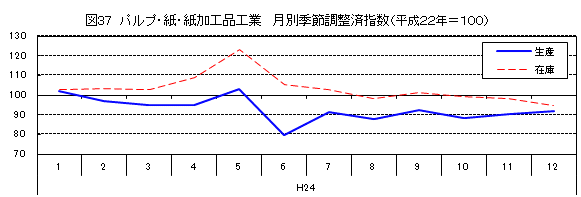
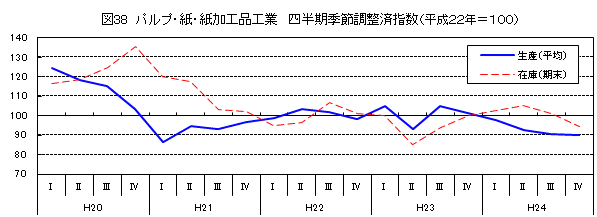
(1)鉄鋼業 (2)非鉄金属工業 (3)金属製品工業 (4)はん用・生産用・業務用機械工業 (5)電気機械工業 (6)輸送機械工業 (7)窯業・土石製品工業 (8)化学工業 (9)プラスチック製品工業 (10)パルプ・紙・紙加工品工業 (11)繊維工業 (12)食料品工業 (13)その他の工業 ※ 業種別・品目別生産・在庫指数寄与度〔ダウンロード(Excel)〕 平成24年富山県鉱工業指数年報はこちら
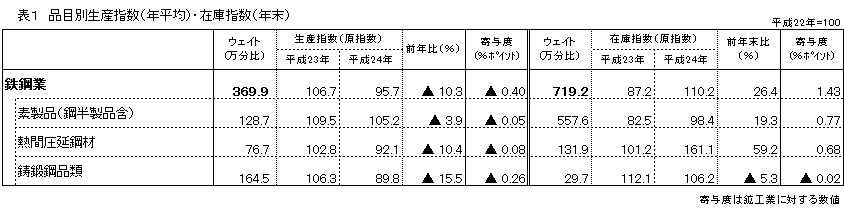
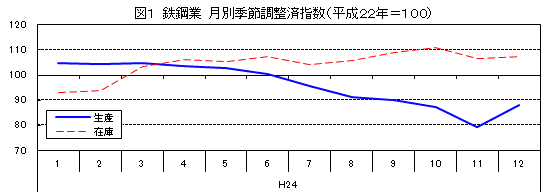
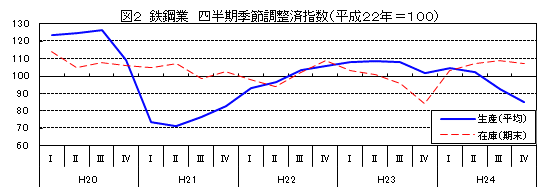
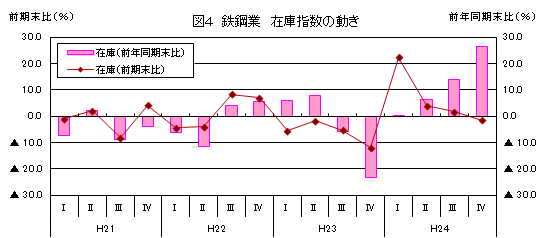
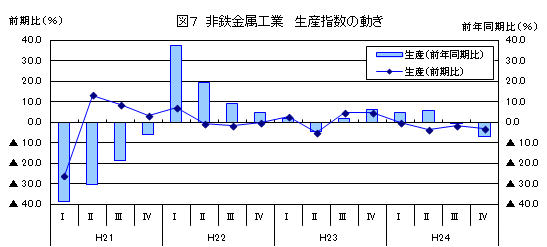
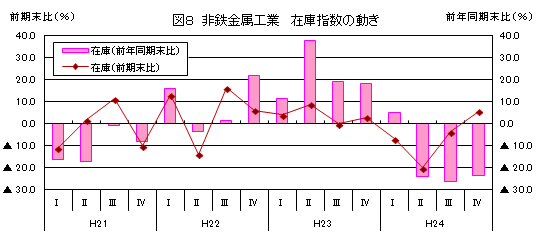
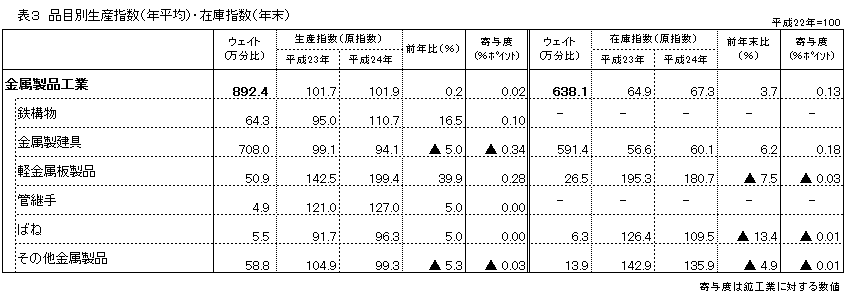
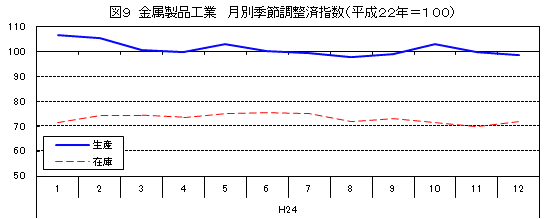
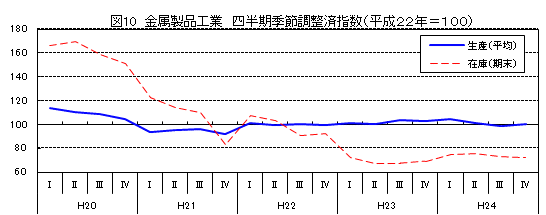
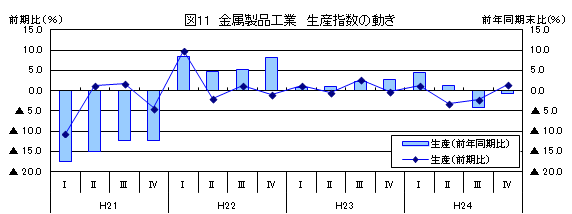
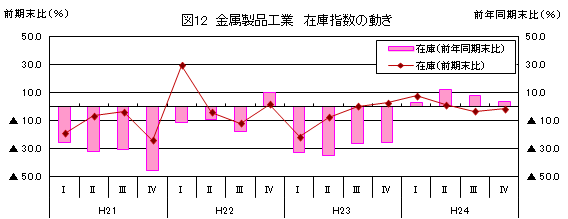
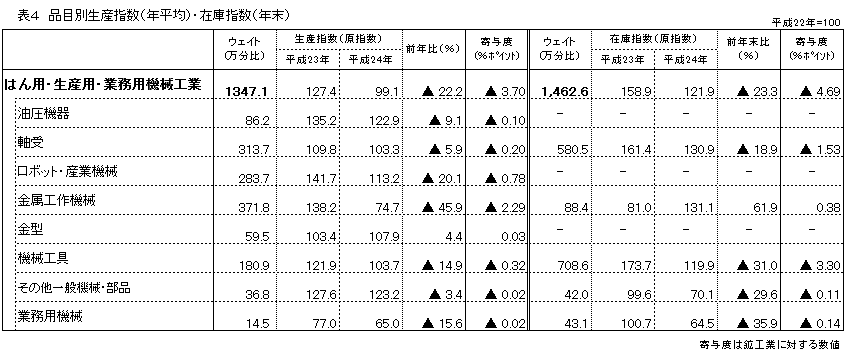
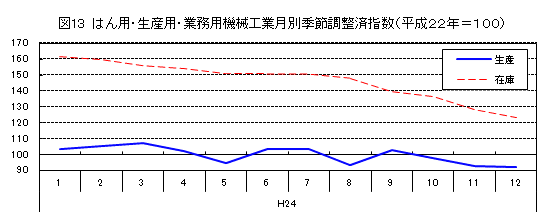
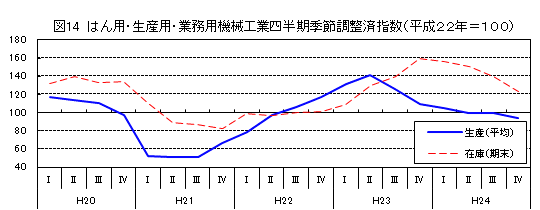
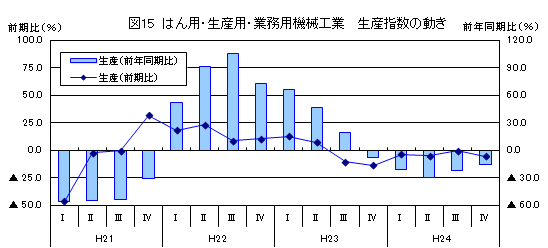
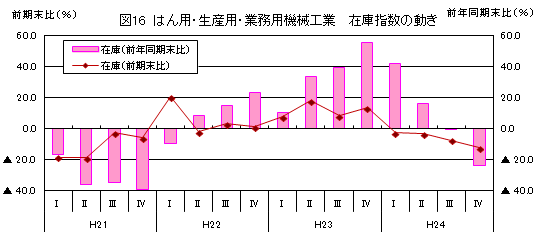
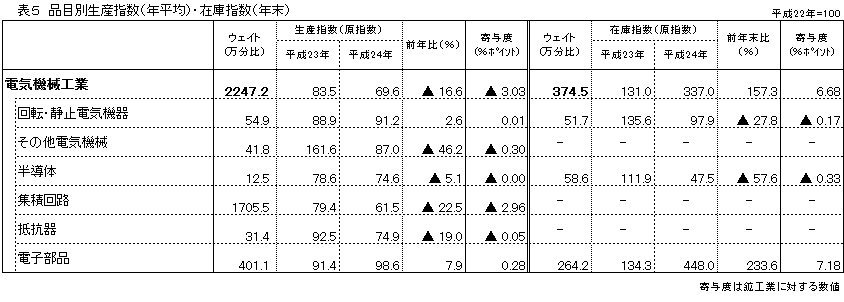
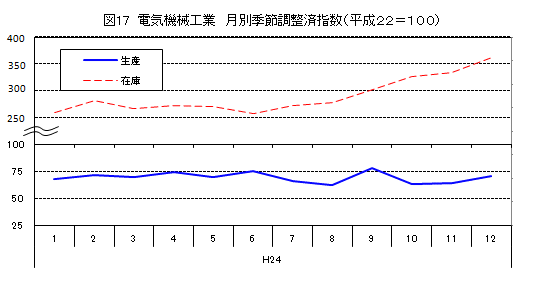
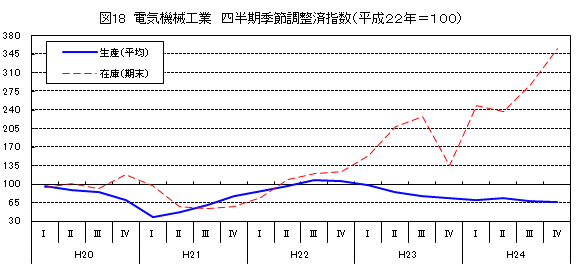
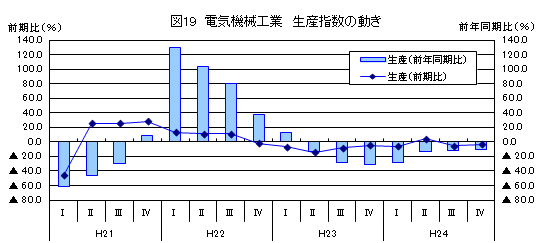
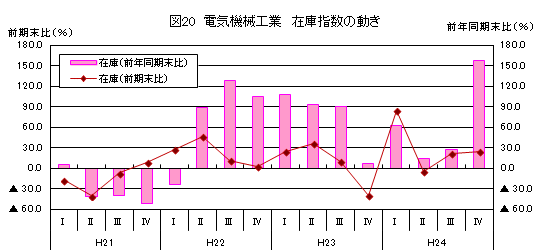
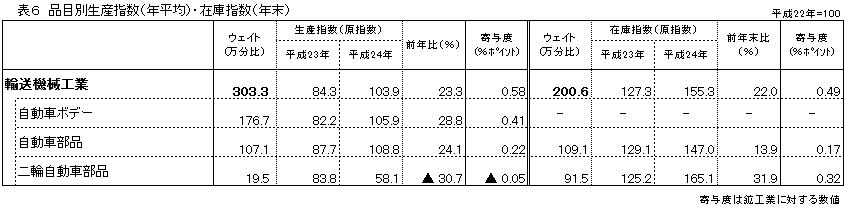
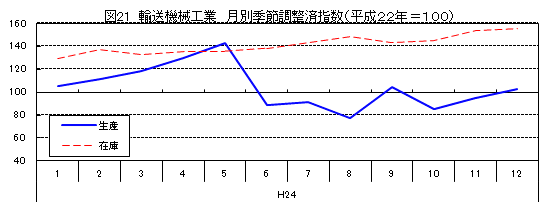
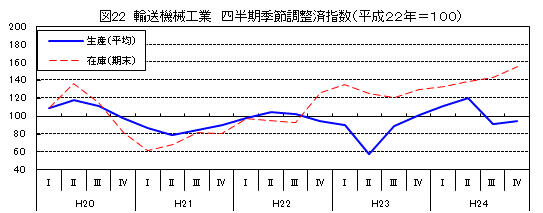
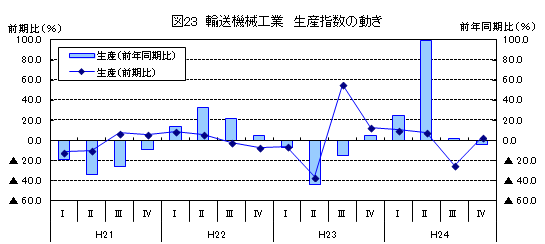
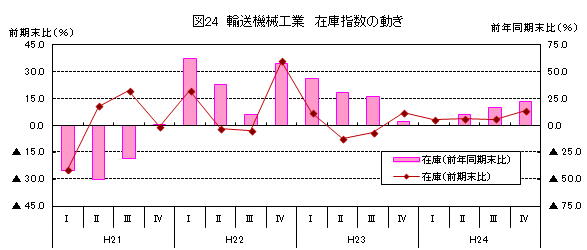
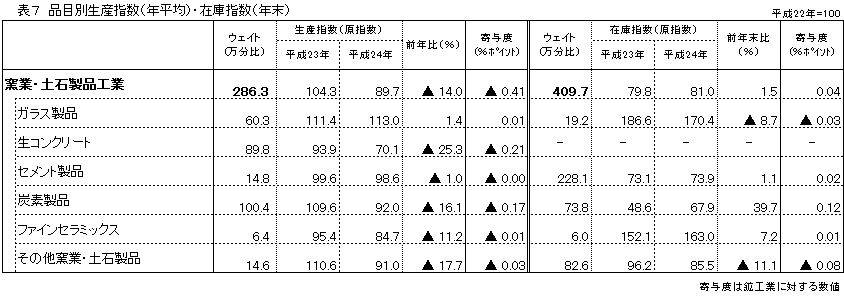
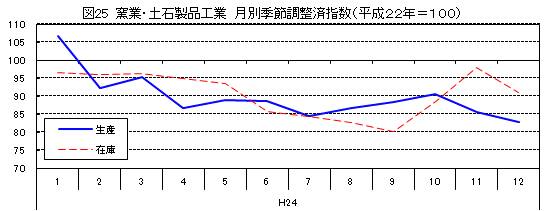
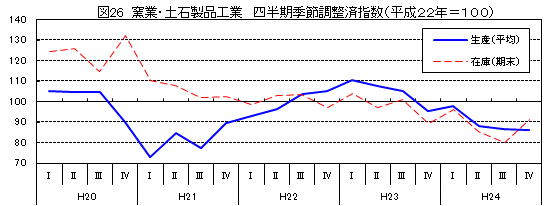
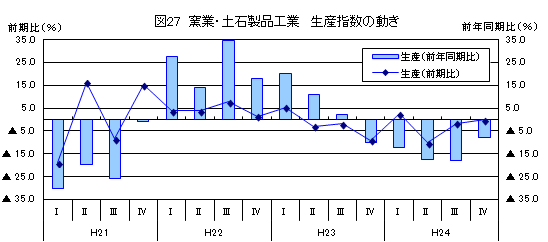
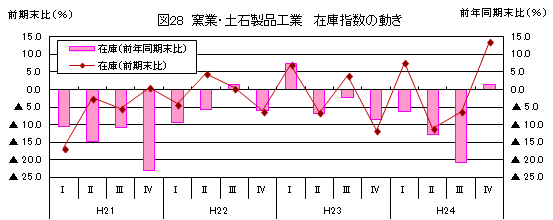
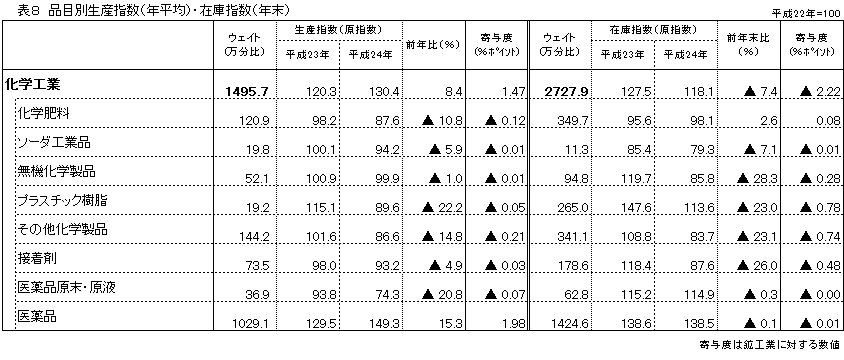
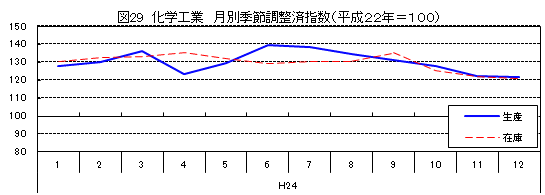
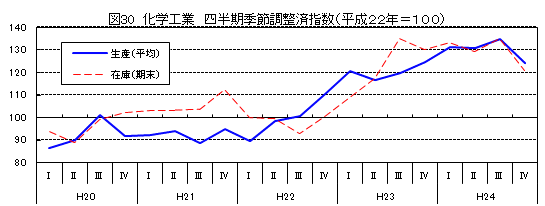
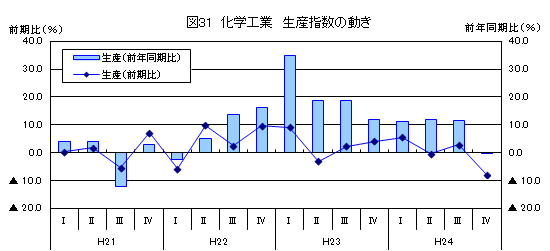
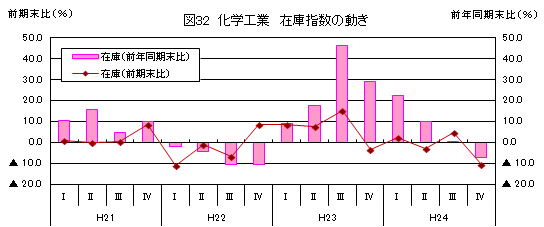
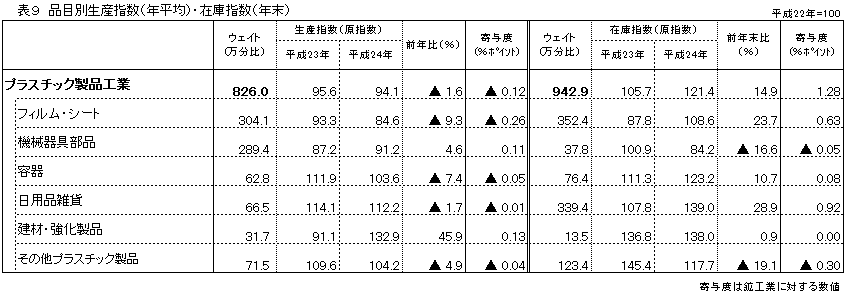
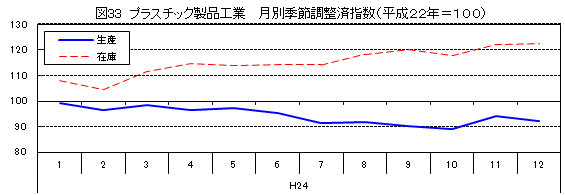
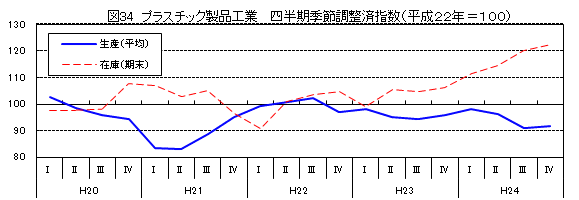
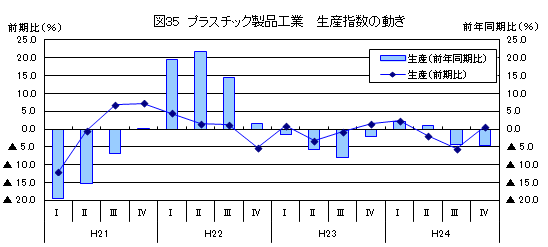
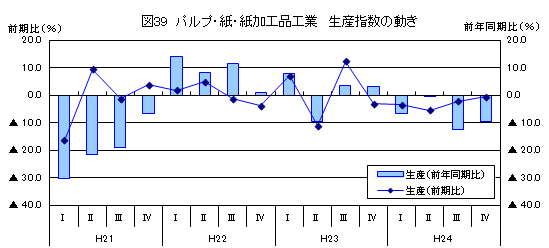
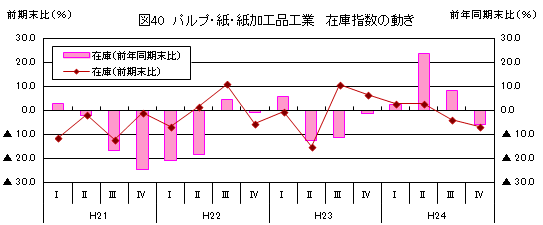
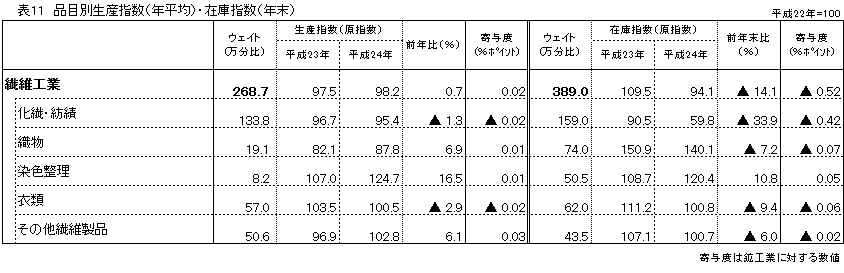
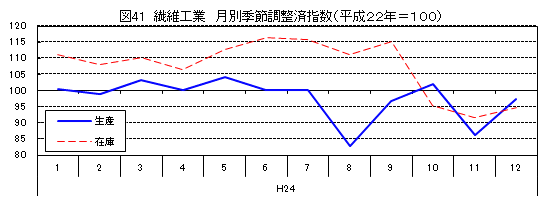
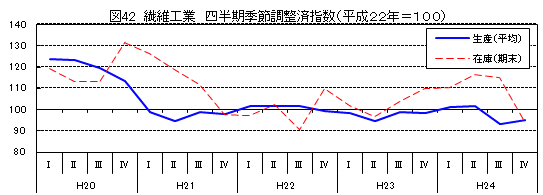
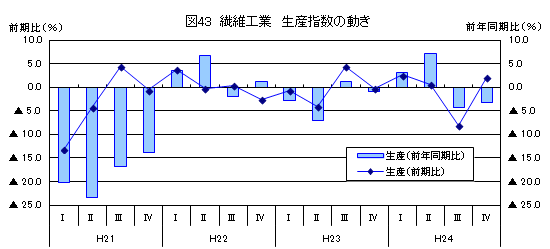
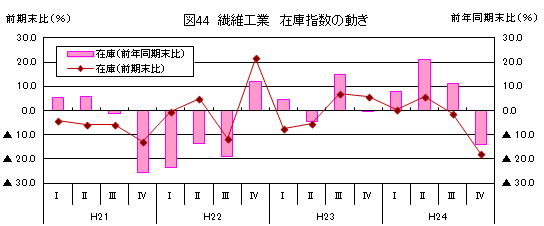
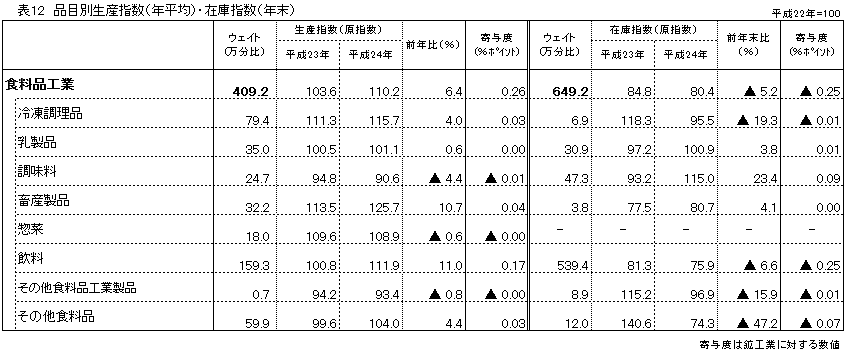
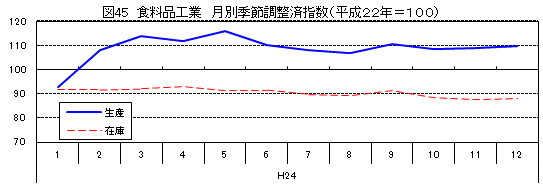
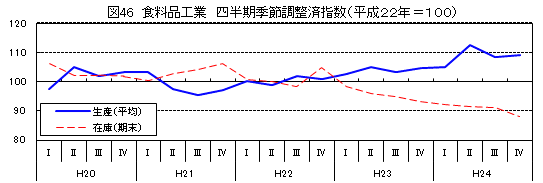
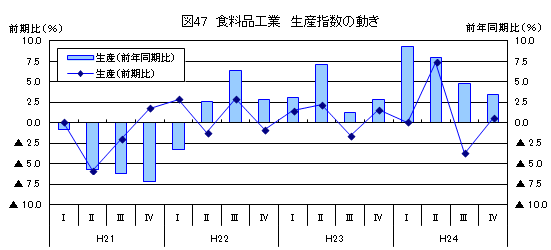
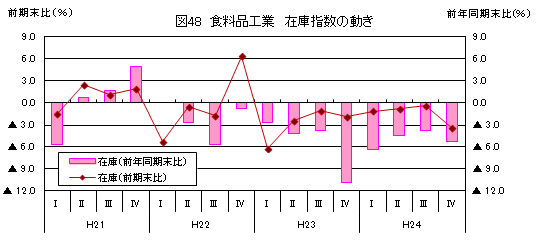
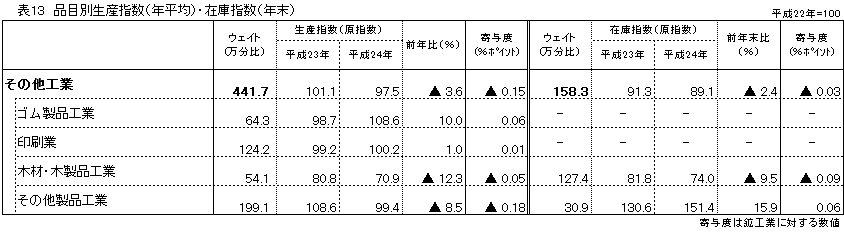
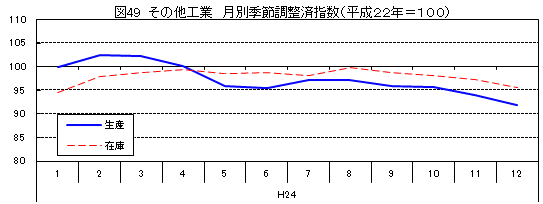
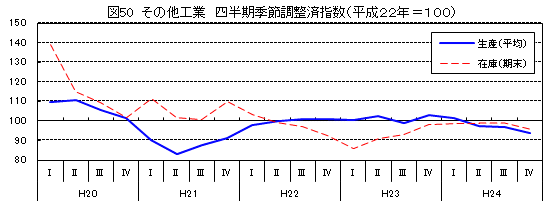
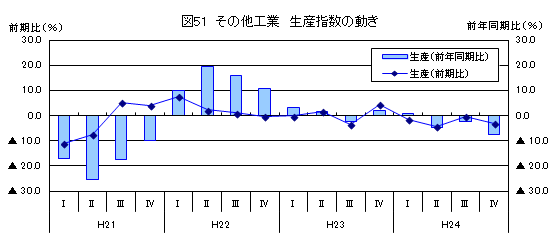
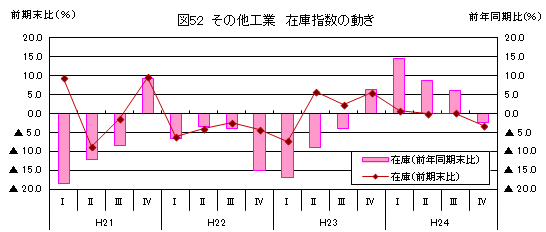
(1)鉄鋼業 ① 概 況 生産指数は前年比▲10.3%(寄与度▲0.40)低下の95.7となり、3年ぶりに低下した。これは、3品目すべて(素製品(鋼半製品含)、熱間圧延鋼材、鋳鍛鋼品類)が減少したことによる(表1、統計表第1表)。 在庫指数は前年末比26.4%(寄与度1.43)上昇の110.2となり、2年ぶりに上昇した。これは3品目中、1品目(鋳鍛鋼品類)が減少したものの、2品目(素製品(鋼半製品含)、熱間圧延鋼材)が増加したことによる(表1、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期2.6%と上昇したが、Ⅱ期▲2.3%、Ⅲ期▲9.7%、Ⅳ期▲8.1%と3期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期▲3.4%、Ⅱ期▲5.6%、Ⅲ期▲15.1%、Ⅳ期▲17.5%と4期連続で前年を下回った(図3、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期22.3%、Ⅱ期4.0%、Ⅲ期1.6%と3期連続で上昇したが、Ⅳ期▲1.5%と低下した。 また、前年同期末比(原指数)は、Ⅰ期0.4%、Ⅱ期6.5%、Ⅲ期14.1%、Ⅳ期26.4%と4期連続で前年を上回った(図4、統計表第4表)。 (2)非鉄金属工業 ① 概 況 生産指数は前年比0.4%(寄与度0.03)上昇の101.8となり、3年連続で上昇した。これは7品目中、4品目(アルミニウム二次精錬、伸銅製品、アルミニウム圧延製品、電線ケーブル)が減少したものの、3品目(非鉄金属地金、非鉄金属鋳物、その他非鉄金属製品)が増加したことによる(表2、統計表第1表)。 在庫指数は前年末比▲23.5%(寄与度▲1.51)低下の102.1となり、3年ぶりに低下した。これは6品目中、2品目(アルミニウム二次精錬、伸銅製品)が増加したものの、4品目(非鉄金属地金、アルミニウム圧延製品、電線ケーブル、その他非鉄金属製品)が減少したことによる(表2、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期▲0.2%、Ⅱ期▲3.6%、Ⅲ期▲1.7%、Ⅳ期▲3.1%と4期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期4.6%、Ⅱ期5.5%と平成23年Ⅲ期以降4期連続で前年を上回ったが、Ⅲ期▲0.7%、Ⅳ期▲6.8%と2期連続で前年を下回った(図7、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期▲6.8%、Ⅱ期▲20.0%、Ⅲ期▲3.6%と3期連続で低下したが、Ⅳ期5.8%と上昇した。 また、前年同期末比(原指数)は、Ⅰ期5.3%と平成22年Ⅲ期以降7期連続で前年を上回ったが、Ⅱ期▲24.0%、Ⅲ期▲26.3%、Ⅳ期▲23.5%と3期連続で前年を下回った(図8、統計表第4表)。 (3)金属製品工業 ① 概 況 生産指数は前年比0.2%(寄与度0.02)上昇の101.9となり、3年連続で上昇した。これは6品目中、2品目(金属製建具、その他金属製品)が減少したものの、4品目(鉄構物、軽金属板製品、管継手、ばね)が増加したことによる(表3、統計表第1表)。 在庫指数は前年末比3.7%(寄与度0.13)上昇の67.3となり、2年ぶりに上昇した。これは4品目中、3品目(軽金属板製品、ばね、その他金属製品)が減少したものの、1品目(金属製建具)が増加したことによる(表3、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期1.2%と上昇し、Ⅱ期▲3.2%、Ⅲ期▲2.1%と低下したが、Ⅳ期1.6%と再び上昇した。 また、前年同期比(原指数)は、Ⅰ期4.4%、Ⅱ期1.3%と平成22年Ⅰ期以降10期連続で前年を上回ったが、Ⅲ期▲4.3%、Ⅳ期▲0.6%と前年を下回った(図11、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期7.7%、Ⅱ期1.3%と平成23年Ⅲ期以降4期連続で上昇したが、Ⅲ期▲3.3%、Ⅳ期▲1.5%と低下した。 また、前年同期末比(原指数)は、Ⅰ期3.1%、Ⅱ期12.4%、Ⅲ期7.9%、Ⅳ期3.7%と4期連続で前年を上回った(図12、統計表第4表)。 (4)はん用・生産用・業務用機械工業 ① 概 況 生産指数は前年比▲22.2%(寄与度▲3.70)低下の99.1となり、3年ぶりに低下した。これは8品目中1品目(金型)が増加したものの、7品目(油圧機器、軸受、ロボット・産業機械、金属工作機械、機械工具、その他一般機械・部品、業務用機械)が減少したことによる(表4、統計表第1表)。 在庫指数は前年末比▲23.3%(寄与度▲4.69)低下の121.9となり、3年ぶりに低下した。これは5品目中、1品目(金属工作機械)が増加したものの、4品目(軸受、機械工具、その他一般機械・部品、業務用機械)が減少したことによる(表4、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期▲3.6%、Ⅱ期▲4.8%、Ⅲ期▲0.4%、Ⅳ期▲5.6%と平成23年Ⅲ期以降6期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期▲20.6%、Ⅱ期▲29.7%、Ⅲ期▲21.6%、Ⅳ期▲15.2%と平成23年Ⅳ期以降5期連続で前年を下回った(図15、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期▲2.3%、Ⅱ期▲3.2%、Ⅲ期▲7.4%、Ⅳ期▲12.0%と4期連続で低下した。 また、前年同期末比(原指数)は、Ⅰ期42.4%、Ⅱ期16.6%と平成22年Ⅱ期以降9期連続で前年を上回ったが、Ⅲ期▲0.4%、Ⅳ期▲23.3%と前年を下回った(図16、統計表第4表)。 (5)電気機械工業 ① 概 況 生産指数は前年比▲16.6%(寄与度▲3.03)低下の69.6となり、2年連続で低下した。これは6品目中、2品目(回転・静止電気機器、電子部品)が増加したものの、4品目(その他電気機械、半導体、集積回路、抵抗器)が減少したことによる(表5、統計表第1表)。 在庫指数は前年末比157.3%(寄与度6.68)上昇の337.0となり、3年連続で上昇した。これは3品目中、2品目(回転・静止電気機器、半導体)が減少したものの、1品目(電子部品)が増加したことによる(表5、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期は▲5.9%と平成22年Ⅳ期以降6期連続で低下し、Ⅱ期4.4%と上昇したが、Ⅲ期▲5.7%、Ⅳ期▲3.6%と再び低下した。 また、前年同期比(原指数)は、Ⅰ期▲28.8%、Ⅱ期▲13.1%、Ⅲ期▲12.2%、Ⅳ期▲10.7%と平成23年Ⅱ期以降7期連続で前年を下回った(図19、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期83.7%と上昇し、Ⅱ期▲4.8%と低下したが、Ⅲ期21.5%、Ⅳ期24.0%と再び上昇した。 また、前年同期末比(原指数)は、Ⅰ期61.7%、Ⅱ期14.1%、Ⅲ期27.3%、Ⅳ期157.3%と平成22年Ⅱ期以降11期連続で前年を上回った(図20、統計表第4表)。 (6)輸送機械工業 ① 概 況 生産指数は前年比23.3%(寄与度0.58)上昇の103.9となり、2年ぶりに上昇した。これは3品目中、1品目(二輪自動車部品)が減少したものの、2品目(自動車ボデー、自動車部品)が増加したことによる(表6、統計表第1表)。 在庫指数は前年末比22.0%(寄与度0.49)上昇の155.3となり、4年連続で上昇した。これは2品目(二輪自動車部品、自動車部品)すべてが増加したことによる(表6、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期10.7%、Ⅱ期8.1%と平成23年Ⅲ期以降4期連続で上昇し、Ⅲ期▲24.7%と低下したが、Ⅳ期3.6%と再び上昇した。 また、前年同期比(原指数)は、Ⅰ期24.8%、Ⅱ期99.1%、Ⅲ期1.8%と平成23年Ⅳ期以降4期連続で前年を上回ったが、Ⅳ期▲4.3%と前年を下回った(図23、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期3.1%、Ⅱ期3.8%、Ⅲ期3.6%、Ⅳ期8.6%と平成23年Ⅳ期以降5期連続上昇した。 また、前年同期末比(原指数)は、Ⅰ期0.0%と横ばいとなったが、Ⅱ期10.1%、Ⅲ期17.0%、Ⅳ期22.0%と3期連続で前年を上回った。(図24、統計表第4表)。 (7)窯業・土石製品工業 ① 概 況 生産指数は前年比▲14.0%(寄与度▲0.41)低下の89.7となり、3年ぶりに低下した。これは6品目中、1品目(ガラス製品)が増加したものの、5品目(生コンクリート、セメント製品、炭素製品、ファインセラミックス、その他窯業・土石製品)が減少したことによる(表7、統計表第1表)。 在庫指数は前年末比1.5%(寄与度0.04)上昇の81.0となり、平成21年以降で初めて上昇した。これは5品目中、2品目(ガラス製品、その他窯業・土石製品)が減少したものの、3品目(セメント製品、炭素製品、ファインセラミックス)が増加したことによる(表7、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期2.5%と上昇したが、Ⅱ期▲10.2%、Ⅲ期▲1.7%、Ⅳ期▲0.2%と3期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期▲12.4%、Ⅱ期▲17.7%、Ⅲ期▲18.0%、Ⅳ期▲7.7%と平成23年Ⅳ期以降5期連続で前年を下回った(図27、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期は7.8%と上昇し、Ⅱ期▲11.1%、Ⅲ期▲6.3%と低下したが、Ⅳ期13.6%と再び上昇した。 また、前年同期末比(原指数)は、Ⅰ期▲6.3%、Ⅱ期▲12.8%、Ⅲ期▲20.9%と平成23年Ⅱ期以降6期連続で前年を下回ったが、Ⅳ期1.5%と前年を上回った(図28、統計表第4表)。 (8)化学工業 ① 概 況 生産指数は前年比8.4%(寄与度1.47)上昇の130.4となり、3年連続で上昇した。これは8品目中、7品目(化学肥料、ソーダ工業品、無機化学製品、プラスチック樹脂、その他化学製品、接着剤、医薬品原末・原液)が減少したものの、1品目(医薬品)が増加したことによる(表8、統計表第1表)。 在庫指数は前年末比▲7.4%(寄与度▲2.22)低下の118.1となり、2年ぶりに低下した。これは8品目中、1品目(化学肥料)が増加したものの、7品目(ソーダ工業品、無機化学製品、プラスチック樹脂、その他化学製品、接着剤、医薬品原末・原液、医薬品)が減少したことによる(表8、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期5.5%と平成23年Ⅲ期以降3期連続で上昇し、Ⅱ期▲0.3%と低下したが、Ⅲ期2.9%と上昇し、Ⅳ期▲7.9%と再び低下した。 また、前年同期比(原指数)は、Ⅰ期11.3%、Ⅱ期12.0%、Ⅲ期11.7%と平成22年Ⅱ期以降10期連続で前年を上回ったが、Ⅳ期▲0.1%と前年を下回った(図31、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期2.2%と上昇し、Ⅱ期▲2.9%と低下したが、Ⅲ期4.6%と上昇し、Ⅳ期▲10.6%と再び低下した。 また、前年同期末比(原指数)は、Ⅰ期22.3%、Ⅱ期9.9%、Ⅲ期0.4%と平成23年Ⅰ期以降7期連続で上昇したが、Ⅳ期▲7.4%と前年を下回った(図32、統計表第4表)。 (9)プラスチック製品工業 ① 概 況 生産指数は前年比▲1.6%(寄与度▲0.12)低下の94.1となり、2年連続で低下した。これは6品目中、2品目(機械器具部品、建材・強化製品)が増加したものの、4品目(フィルム・シート、容器、日用品雑貨、その他プラスチック製品)が減少したことによる(表9、統計表第1表)。 在庫指数は前年末比14.9%(寄与度1.28)上昇の121.4となり、3年連続で上昇した。これは6品目中、2品目(機械器具部品、その他プラスチック製品)が減少したものの、4品目(フィルム・シート、容器、日用品雑貨、建材・強化製品)が増加したことによる(表9、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期2.5%と平成23年Ⅳ期以降2期連続で上昇し、Ⅱ期▲1.8%、Ⅲ期▲5.4%と低下したが、Ⅳ期0.8%と再び上昇した。 また、前年同期比(原指数)は、Ⅰ期2.0%、Ⅱ期0.9%と前年を上回ったが、Ⅲ期▲4.2%、Ⅳ期▲4.7%と前年を下回った(図35、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期5.0%、Ⅱ期2.6%、Ⅲ期5.1%、Ⅳ期1.8%と平成23年Ⅳ期以降5期連続で上昇した。 また、前年同期末比(原指数)は、Ⅰ期12.4%、Ⅱ期8.9%、Ⅲ期15.3%、Ⅳ期14.9%と平成22年Ⅳ期以降9期連続で前年を上回った(図36、統計表第4表)。 (10)パルプ・紙・紙加工品工業 ① 概 況 生産指数は前年比▲7.6%(寄与度▲0.24)低下の93.4となり、3年ぶりに低下した。これは5品目すべて(パルプ、紙、板紙、ダンボール・箱・袋、その他紙製品)が減少したことによる(表10、統計表第1表)。 在庫指数は前年末比▲5.9%(寄与度▲0.40)低下の94.7となり4年連続で低下した。これは4品目中、2品目(板紙、その他紙製品)が増加し、1品目(ダンボール・箱・袋)が横ばいとなったものの、1品目(紙)が減少したことによる(表10、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期▲3.4%、Ⅱ期▲5.5%、Ⅲ期▲2.2%、Ⅳ期▲0.6%と平成23年Ⅳ期以降5期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期▲6.7%、Ⅱ期▲0.2%、Ⅲ期▲12.4%、Ⅳ期▲9.7%と4期連続で前年を下回った(図39、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期2.6%、Ⅱ期2.8%と平成23年Ⅲ期以降4期連続で上昇したが、Ⅲ期▲4.0%、Ⅳ期▲6.7%と低下した。 また、前年同期末比(原指数)は、Ⅰ期2.3%、Ⅱ期23.5%、Ⅲ期8.1%と3期連続で前年を上回ったが、Ⅳ期▲5.9%と前年を下回った(図40、統計表第4表)。 (11)繊維工業 ① 概 況 生産指数は前年比0.7%(寄与度0.02)上昇の98.2となり、2年ぶりに上昇した。これは5品目中、2品目(化繊・紡績、衣類)が減少したものの、3品目(織物、染色整理、その他繊維製品)が増加したことによる(表11、統計表第1表)。 在庫指数は前年末比▲14.1%(寄与度▲0.52)低下の94.1となり、2年連続で低下した。これは5品目中、1品目(染色整理)が増加したものの、4品目(化繊・紡績、織物、衣類、その他繊維製品)が減少したことによる(表11、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期2.6%、Ⅱ期0.6%と上昇し、Ⅲ期▲8.2%と低下したが、Ⅳ期2.1%と再び上昇した。 また、前年同期比(原指数)は、Ⅰ期3.2%、Ⅱ期7.2%と前年を上回ったが、Ⅲ期▲4.4%、Ⅳ期▲3.2%と前年を下回った(図43、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期0.6%、Ⅱ期5.6%と平成23年Ⅲ期以降4期連続で上昇したが、Ⅲ期▲1.2%、Ⅳ期▲17.9%と低下した。 また、前年同期末比(原指数)は、Ⅰ期7.9%、Ⅱ期21.0%、Ⅲ期11.3%と3期連続で上昇したが、Ⅳ期▲14.1%と低下した(図44、統計表第4表)。 (12)食料品工業 ① 概 況 生産指数は前年比6.4%(寄与度0.26)上昇の110.2となり、3年連続で上昇した。これは8品目中、3品目(調味料、惣菜、その他食料品工業製品)が減少したものの、5品目(冷凍調理品、乳製品、畜産製品、飲料、その他食料品)が増加したことによる(表12、統計表第1表)。 在庫指数は前年末比▲5.2%(寄与度▲0.25)低下の80.4となり、3年連続で低下した。これは7品目中3品目(乳製品、調味料、畜産製品)が増加したものの、4品目(冷凍調理品、飲料、その他食料品工業製品、その他食料品)が減少したことによる(表12、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期0.1%、Ⅱ期7.4%と平成23年Ⅳ期以降3期連続で上昇し、Ⅲ期▲3.7%と低下したが、Ⅳ期0.6%と再び上昇した。 また、前年同期比(原指数)は、Ⅰ期9.3%、Ⅱ期8.0%、Ⅲ期4.8%、Ⅳ期3.5%と平成22年Ⅱ期以降11期連続で前年を上回った(図47、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期▲1.1%、Ⅱ期▲0.7%、Ⅲ期▲0.3%、Ⅳ期▲3.4%と平成23年Ⅰ期以降8期連続で低下した。 また、前年同期末比(原指数)は、Ⅰ期▲6.4%、Ⅱ期▲4.5%、Ⅲ期▲3.8%、Ⅳ期▲5.2%と平成22年Ⅱ期以降11期連続で前年を下回った(図48、統計表第4表)。 (13)その他の工業 ① 概 況 生産指数は前年比▲3.6%(寄与度▲0.15)低下の97.5となり、3年ぶりに低下した。これは4品目中、2品目(ゴム製品工業、印刷業)が増加したものの、2品目(木材・木製品工業、その他製品工業)が減少したことによる(表13、統計表第1表)。 在庫指数は前年末比▲2.4%(寄与度▲0.03)低下の89.1となり、2年ぶりに低下した。これは2品目中、1品目(その他製品工業)が増加したものの、1品目(木材・木製品工業)が減少したことによる(表13、統計表第9表)。 ② 生 産 四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期▲1.5%、Ⅱ期▲4.3%、Ⅲ期▲0.4%、Ⅳ期▲3.0%と4期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期0.6%と平成23年Ⅳ期以降2期連続で前年を上回ったが、Ⅱ期▲4.8%、Ⅲ期▲2.2%、Ⅳ期▲7.4%と前年を下回った(図51、統計表第3表)。 ③ 在 庫 四半期別在庫指数の前期末比(季節調整済指数)は、Ⅰ期0.7%と平成23年Ⅱ期以降4期連続で上昇し、Ⅱ期▲0.1%と低下したが、Ⅲ期0.1%と上昇し、Ⅳ期▲3.2%と再び低下した。 また、前年同期末比(原指数)は、Ⅰ期14.7%、Ⅱ期8.7%、Ⅲ期6.2%と平成23年Ⅳ期以降4期連続で前年を上回ったが、Ⅳ期▲2.4%と再び前年を下回った(図52、統計表第4表)。 <概況はこちら> <財用途別動向はこちら> 〔鉱工業生産指数へ戻る〕
① 概 況
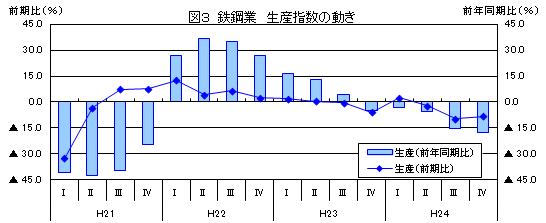
四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期2.6%と上昇したが、Ⅱ期▲2.3%、Ⅲ期▲9.7%、Ⅳ期▲8.1%と3期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期▲3.4%、Ⅱ期▲5.6%、Ⅲ期▲15.1%、Ⅳ期▲17.5%と4期連続で前年を下回った(図3、統計表第3表)。
(2)非鉄金属工業
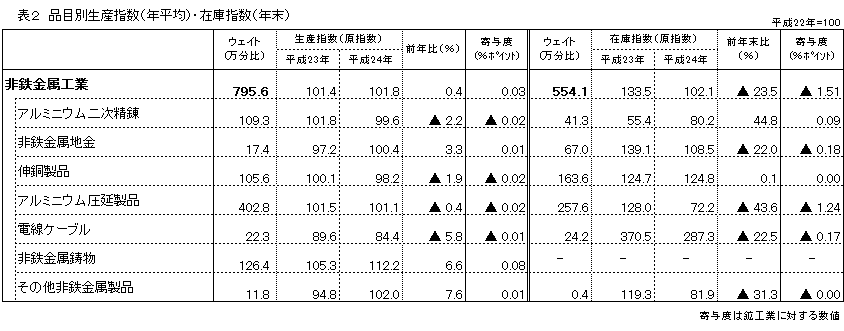
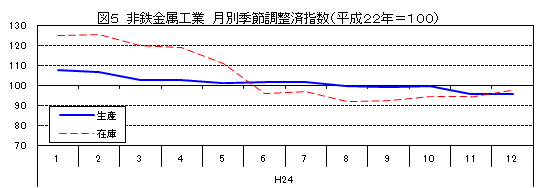
生産指数は前年比0.4%(寄与度0.03)上昇の101.8となり、3年連続で上昇した。これは7品目中、4品目(アルミニウム二次精錬、伸銅製品、アルミニウム圧延製品、電線ケーブル)が減少したものの、3品目(非鉄金属地金、非鉄金属鋳物、その他非鉄金属製品)が増加したことによる(表2、統計表第1表)。 在庫指数は前年末比▲23.5%(寄与度▲1.51)低下の102.1となり、3年ぶりに低下した。これは6品目中、2品目(アルミニウム二次精錬、伸銅製品)が増加したものの、4品目(非鉄金属地金、アルミニウム圧延製品、電線ケーブル、その他非鉄金属製品)が減少したことによる(表2、統計表第9表)。
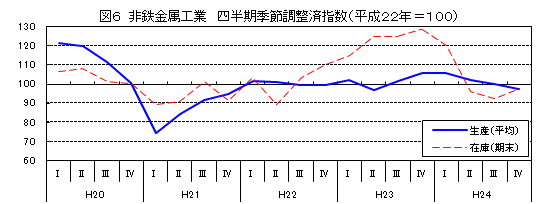
四半期別生産指数の前期比(季節調整済指数)は、Ⅰ期▲0.2%、Ⅱ期▲3.6%、Ⅲ期▲1.7%、Ⅳ期▲3.1%と4期連続で低下した。 また、前年同期比(原指数)は、Ⅰ期4.6%、Ⅱ期5.5%と平成23年Ⅲ期以降4期連続で前年を上回ったが、Ⅲ期▲0.7%、Ⅳ期▲6.8%と2期連続で前年を下回った(図7、統計表第3表)。
(3)金属製品工業
(4)はん用・生産用・業務用機械工業
(5)電気機械工業
(6)輸送機械工業
(7)窯業・土石製品工業
(8)化学工業
(13)その他の工業
<概況はこちら> <財用途別動向はこちら>
〔鉱工業生産指数へ戻る〕

 平成24年鉱工業指数の動向/業種別動向